
Rehvide hinnatõusu tegurid tooraine, merevedu ja EUDR
Andmed seisuga 30.09.2026
Kokkuvõte infokirja jaoks
Alates 2025. aasta lõpust on rehvi omahind ja Euroopasse tarnimise kulud kasvanud korraga kolmel turustajatest sõltumatul põhjusel.
Tooraine. Looduslik kautšuk maksab ligikaudu 252 USA senti/kg, mis on kõrgeim tase alates 2013. aastast ja umbes 48% üle 2025. aasta lõpu taseme. Brenti nafta: +58%; Euroopa gaas (TTF): +130%; butadieen ja SBR: +30–65% kvartalis; tahm: +12–20%; teras ELis: ligikaudu +20%.
Merevedu. Hormuzi väin on alates 28. veebruarist sisuliselt suletud, Punane meri taas ohtlik ning laevad sõidavad Indiast ümber Aafrika (+10–14 päeva). Laevakütus on kallinenud 49% ning vedajate erakorralised lisatasud ulatuvad 2 500–4 900 dollarini 40-jalase konteineri kohta Indiast Põhja-Euroopasse.
EUDR. Alates 30. detsembrist 2026 peab iga ELi imporditav looduslikku kautšukit sisaldavate rehvide partii olema tõendatult jälgitav istanduse maatükini. See on uus kohustuslik kulu kogu tarneahelas.
Mõned näitajad on tipptasemelt langenud — nafta ja Aasia–Euroopa hetketuru veohinnad alates juulist. Siiski on tasemed kriisieelsest kordades kõrgemad ning toorainetarnijad teatavad uutest hinnatõusudest alates 1. oktoobrist.
1 Tooraine
Kõik peamised rehvikomponendid on alates 2025. aasta lõpust kallinenud, eriti looduslik kautšuk ning nafta- ja gaasipõhised materjalid.
Ligikaudu 40–50% rehvi massist moodustab looduslik ja sünteetiline kautšuk, veel umbes kolmandiku tahm ja teras, lähtudes tüüpilisest koostisest. Seetõttu kandub tooraine kallinemine peaaegu otse omahinda. Põllumajandus-, tööstus- ja veokirehvides on loodusliku kautšuki osakaal suurem kui sõiduautorehvides ning seega on suurem ka tundlikkus selle hinna suhtes.
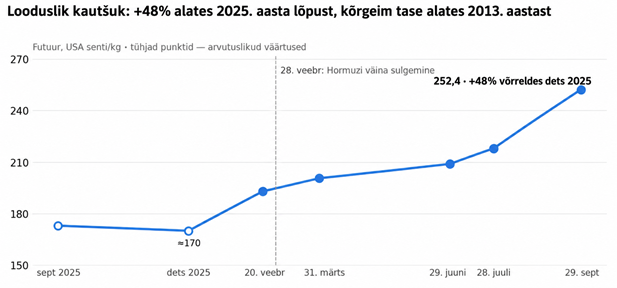
Looduslik kautšuk: +48% alates 2025. aasta lõpust; kõrgeim alates 2013. aastast. Futuurihinna indikaator, USA senti/kg. Tühjad punktid on arvutuslikud. Kuupäevad: sept. 2025, dets. 2025; 20.02., 31.03., 29.06., 28.07., 29.09.2026. 28.02.: Hormuzi sulgemine; 29.09.: 252,4 senti/kg. Allikas: Trading Economics (loodusliku kautšuki futuuri hinnaindikaator, CFD); 2025. aasta septembri ja detsembri väärtused on arvutatud aastamuutuse ja IMFi andmete põhjal.
1 Tooraine
|
Tooraine |
Näitaja |
Enne → nüüd |
Muutus |
Kasvu põhjused |
|
Looduslik kautšuk |
Futuur, USA senti/kg |
≈170 (2025. aasta lõpp, hinnang) → 252 (29.09.) |
≈ +48%; +46% aastaga |
Vihmad ja El Niño Tais; eksport −10% kaheksa kuuga; kõrgeim alates 2013. aastast |
|
Sünteetiline kautšuk SBR |
Hiina, USD/t |
1 749 (jaan.) → 2 292 (märts) |
+31% I kvartalis |
Pärsia lahe tööstusbensiin; II kvartalis osaline korrektsioon (−6%) |
|
Butadieen (SBR/BR tooraine) |
Euroopa |
Kvartalikeskmised |
+50–68% II kvartalis |
Vähenenud tööstusbensiini krakkimine; juunis langus tipust |
|
Tahm N220 |
FOB Qingdao / Jamnagar |
Kvartalikeskmised |
+12–13% I kvartalis; Indias märtsis +20% |
Rasked naftajäägid; Birla Carbon kuni +15% alates 01.10.2026 |
|
Teras (kuumvaltsitud) |
Põhja-Euroopa, EUR/t EXW |
≈620 (jaan.) → 720–750 (sept.) |
≈ +17–20% |
ELi kvoodid poole väiksemad alates 01.07.; CBAM alates jaanuarist 2026 |
|
Brenti nafta |
USD/barrel |
60,85 (31.12.2025) → ≈96 (29.09.) |
+58%; kevadine tipp 126 USD |
Hormuzi väina sulgemine |
|
TTF-gaas (tehaste energia) |
EUR/MWh |
≈30 (jaan.) → 69–73 (sept. lõpp) |
≈ +130% |
ELi hoidlate täituvus ≈71%, tavaliselt 87%; Katari LNG tarnehäired |
Septembris kiirendasid hinnatõusu Tai vihmad, Abidjani sadama ülekoormus Côte d’Ivoire’is ja Hiina viimase kuue aasta madalaim augustikuu kautšukiimport.
2 Merevedu Indiast Euroopasse
Konteineri vedu Indiast Põhja-Euroopasse maksab 2026. aastal mitu korda rohkem kui jaanuaris. Peamine põhjus on sõda Hormuzi väina piirkonnas.
Hormuzi väin. Alates 28. veebruarist 2026 on väin sisuliselt suletud kaubanduslikule laevaliiklusele. Septembris läbib seda umbes 55 laeva nädalas võrreldes ligikaudu 910-ga enne sõda (−94%). Maersk, MSC, Hapag-Lloyd, ONE ja COSCO on peatanud reisid ning broneeringud Pärsia lahte.
Punane meri ja Hea Lootuse neem. Huthid on rünnakuid jätkanud, seetõttu sõidavad India–Euroopa laevad endiselt ümber Aafrika: 10–14 lisapäeva, suurem kütusekulu ja vähem reise laeva kohta. Augustis–septembris taastasid MSC ja Maersk Punase mere kaudu vaid üksikud liinid.
Kütus. VLSFO hind Singapuris on 874 USD/t (24.09.) võrreldes 585 USD/t jaanuari lõpus (+49%). Kevadel saavutas Singapuri ja Rotterdami hinnavahe rekordilised 362 USD/t; Aasia sai tugevamalt kannatada kui Euroopa. Vedajad kehtestasid erakorralised kütuselisatasud 200–500 USD konteineri kohta, lisaks EU ETSile ja FuelEU-le.
Erakorralised lisatasud India–Euroopa liinil. Lisaks baashinnale võtavad vedajad erakorralise olukorra lisatasu (ECS). Maerski 40-jalase konteineri tasu Loode-Indiast (Mundra, Nhava Sheva) Põhja-Euroopasse oli kuni 21. septembrini 3 700 USD ning alates 22. septembrist 2 500 USD; Lõuna- ja Ida-Indiast oli see 4 900 USD ning langeb 1. oktoobrist 3 900 dollarile.
Sadamad ja laevaruum. Lähis-Itta suunduvad kaubad laaditakse nüüd ümber Lääne-India sadamates, mis tekitab Nhava Shevas ja Mundras järjekordi. Hiina–Nhava Sheva hinnad kasvasid sõja esimese kuuga ligi 70%. Suured laevad suunatakse tulusamatele Vaikse ookeani liinidele; India–Euroopa võimsus väheneb, tühistatud sadamakülastused ja tühjade konteinerite tarnetõrked sagenevad.
Tasakaaluks tuleb märkida, et Aasia–Põhja-Euroopa hetketuru veohinnad on 1. juulist langenud 29%, 3 945 dollarile 40-jalase konteineri kohta, ning Maersk vähendab septembri lõpust ECSi. Ent turg ei ole kriisieelsele tasemele naasnud ja väin on endiselt suletud.
Kõige veenvam mereveograafik põhineks meie tegelikel kuuhindadel Mundra / Nhava Sheva → Riia / Gdańsk alates 2025. aasta detsembrist.
3 EUDR lühidalt
Alates 30. detsembrist 2026 ei saa uusi rehve, sisekumme ega muid asjaomaseid looduslikust kautšukist tooteid ELi importida tõendita, et kautšuk ei pärine pärast 31.12.2020 raadatud aladelt. Väike- ja mikroettevõtetele rakendub nõue 30. juunist 2027.
Mis see on? ELi määrus 2023/1115 raadamisvabade toodete kohta (EUDR). See hõlmab seitset kaupa, sealhulgas kautšukit. Rakendamist on kaks korda edasi lükatud. Septembris 2026 täpsustati loetelu: protekteeritud ja kasutatud rehvid, konveierilindid ning muud tehnilised kummitooted jäeti välja, kuid uued õhkrehvid (4011) ja sisekummid (4013) jäävad hõlmatuks. Sünteetilisele kautšukile EUDR ei kohaldu.
Põhimõte. Iga partii peab olema geograafiliste koordinaatide abil jälgitav konkreetse istanduse maatükini, vastama päritoluriigi seadustele ja olema kaetud hoolsuskohustuse täitmise deklaratsiooniga (DDS) ELi TRACES-süsteemis. Dokumente säilitatakse viis aastat.
Tarneahel
Talunik / istandus — maatüki geograafiline asukoht ning kinnitus, et raadamist pole toimunud.
Koguja ja töötleja (TSR/RSS tehased) — nõuetele vastava kautšuki eraldi arvestus, segamata seda jälitamatu materjaliga.
Rehvitehas Indias või mujal — ainult tõendatud päritoluga tooraine ost ning loodusliku kautšuki osakaalu arvestus iga mudeli puhul.
ELi importija — laseb toote esimesena ELi turule ja esitab iga saadetise kohta DDSi.
Turustajad ja edasimüüjad — säilitavad deklaratsiooninumbrid ja võtavad kauba vastu ainult koos nendega.
Miks kaasnevad lisakulud
Suurema osa looduslikust kautšukist — sektori hinnangul umbes 85% — kasvatavad väiketalunikud. Miljonite maatükkide kaardistamine, auditid ja sertifitseerimine maksavad ning tõendatud päritoluga kautšukit müüakse lisatasuga.
EUDRi nõuetele vastav tooraine vajab igas etapis eraldi logistikat ja ladustamist.
Importijale lisanduvad IT-süsteemid, vastavusspetsialistid ja iga partii deklaratsioonid.
Puudulike dokumentide korral tekib tollis vabastamise viibimise või sellest keeldumise risk koos lao-, seisaku- ja trahvikuludega.
Soodsa ja keskmise hinnaklassi tootjatel moodustab looduslik kautšuk 15–20% omahinnast, premium-tootjatel 7–8%. Seetõttu mõjutab EUDR-tooraine hinnalisa esimesi tugevamalt. Täpne lisatasu tuleks võtta meie tarnijate kirjadest.
4 Prognoos 2026. aasta IV kvartaliks ja 2027. aasta alguseks
Kiiret naasmist 2025. aasta lõpu hindade juurde ei oodata: tipud on möödas, kuid tasemed püsivad kõrged ja EUDR lisab püsiva kulu.
Kautšuk. Trading Economicsi analüütikud ootavad kvartali lõpuks umbes 254 USA senti/kg ja 12 kuu pärast umbes 273 senti. ANRPC prognoosib kuuendat aastat järjest nõudluse ülekaalu pakkumise suhtes.
Tahm. Birla Carbon tõstab Aasias hindu alates 1. oktoobrist 2026 kuni 15%; mõju jõuab rehvideni IV–I kvartalis.
Energia. ELi gaasihoidlate täituvus on viimase viie aasta madalaim. Turg ootab TTF-hinnaks 2026. aasta IV–2027. aasta I kvartalis umbes 60 EUR/MWh, mis on kaks korda aasta alguse tasemest kõrgem.
Teras. ELi kvoodid ja CBAM toetavad hindu; Põhja-Euroopa tehased on septembri tootmismahud välja müünud.
Merevedu. Lisatasud vähenevad tasapisi, ent väin on suletud ja Punane meri ohtlik. Igasugune eskalatsioon võib hinnad kiiresti taas üles viia.
EUDR. Kohustuslik alates 30.12.2026, uusi edasilükkamisi ei kavandata. Jälgitavuse kulud muutuvad ELi turul rehvi hinna püsivaks osaks.
Allikad
Kautšuk: Trading Economics — Rubber; Trading Economics — 02.2026; Trading Economics — 07.2026; Procurement Resource
SBR ja butadieen: Procurement Resource — SBR; Price-Watch — Butadiene
Tahm: Birla Carbon; Cabot; Orion
Teras: S&P Global Platts; SteelRadar
Nafta ja gaas: Reuters — Brent 31.12.2025; Euronews — TTF; Trading Economics — EU Gas
Hormuz: Congress.gov CRS; Windward; straits.live
Merevedu: Maersk — ECS; MSC; Freightos; Sourcing Journal / Xeneta; IndexBox / Xeneta; Suaid Global
Kütus: OilPriceAPI — Singapore; OilPriceAPI — 01.2026; MarineLink
EUDR: EC Access2Markets; Polygon One; Columbia Threadneedle